정부는 무주택자가 전셋집을 구할 때 비교적 낮은 금리로 돈을 빌릴 수 있도록 ‘버팀목 전세자금대출’을 운영하고 있어요.
일반 무주택자를 위한 버팀목이 있고, 신혼부부와 출산가구를 위한 신혼부부 전용·신생아 특례 상품도 있어요. 시중은행에서 일반 전세대출을 받는 것보다 낮은 금리를 적용받을 수 있다는 게 장점이에요. 대신 소득과 자산, 전세보증금 등 여러 조건을 충족해야 해요.
그런데 이 대출을 이용하는 사람이 빠르게 줄고 있어요. 2025년 신규 버팀목 전세자금대출은 12만4,959건으로 1년 전보다 42.1% 감소했어요. 대출금액도 24조7,902억원에서 45.5% 줄었고요. 서울만 보면 신규 대출이 7만328건에서 44.5% 감소했어요.
특히 신혼부부의 감소폭이 커요. 신혼부부 전용 버팀목 신규 대출은 2023년 3만3,149건->2024년 2만8,262건->2025년 1만4,196건까지 줄었어요. 2년 만에 57.2% 감소한 거예요.
그렇다고 신혼부부에게 전세자금이 필요 없어졌다고 보기는 어려워요. 오히려 서울 전셋값이 오르면서 정책대출을 받을 수 있는 집을 찾기가 어려워지고 있어요.
서울 중간값은 4억2,500만원인데 기준은 4억원
버팀목 대출은 아무 전셋집이나 구한다고 받을 수 있는 게 아니에요. 내가 버는 돈과 가진 재산뿐 아니라 구하려는 집의 전세보증금도 일정 금액 이하여야 해요.
[수도권]
일반 버팀목의 경우 전세보증금 3억원 이하인 집
신혼부부 전용은 4억원 이하, 신생아가 있는 가구를 위한 신생아 특례는 5억원 이하
[비수도권]
일반 버팀목의 경우 전세보증금 2억원 이하인 집
신혼부부 전용은 3억원 이하, 신생아가 있는 가구를 위한 신생아 특례는 4억원 이하
문제는 서울 전셋값이 이 기준보다 빠르게 오르고 있다는 거예요. KB부동산의 서울 주택 *중위 전세가격은 2024년 1월 3억7,000만원->2025년 12월 4억667만원->2026년 8월 4억2,500만원까지 상승했어요.
* 서울의 전셋집을 가격순으로 줄 세웠을 때 정확히 가운데에 있는 집의 가격
그런데 이 가격이 이미 신혼부부 버팀목 기준인 4억원을 넘어선거죠. 소득과 자산 조건을 모두 충족하는 신혼부부라도 서울에서 중간 가격대의 전셋집을 구하면 정책대출을 받지 못할 수 있다는 뜻이에요.
결국 버팀목 대출 이용자가 줄어든 것을 단순히 ‘대출받으려는 사람이 줄었다’고만 보기는 어려워요. 지원받을 사람은 있는데 정작 지원받을 수 있는 집이 줄어들고 있는 거예요.
기준금리 3%가 전세시장에도 영향 줘
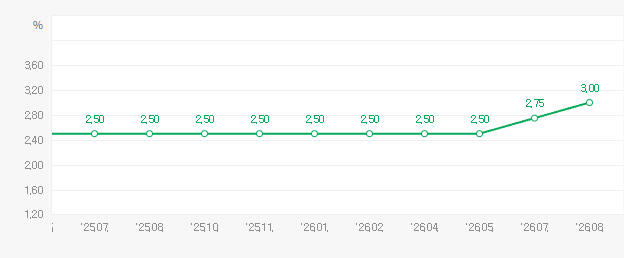
여기에 금리까지 올랐어요. 한국은행은 지난달 기준금리를 2.50%에서 2.75%로 올린 데 이어 8월 27일 다시 0.25%포인트 인상, 현재 *기준금리는 연 3.00%예요.
* 시중의 각종 대출금리가 움직이는 기준이 되는 금리. 기준금리가 오르면 주택담보대출이나 전세대출 금리도 영향을 받을 수 있어요.
대출 이자가 비싸지면 돈을 많이 빌려 집을 사려던 사람들은 매수를 미룰 수 있지만 그렇다고 살 집이 필요 없어지는 건 아니에요. 집을 사지 못한 사람 중 일부는 전세나 월세로 이동하게 되는거죠.
집주인도 영향을 받아요. 대출 이자가 늘어나면 큰 전세보증금을 한 번에 받는 것보다 매달 돈이 들어오는 월세나 보증부월세를 선호할 가능성이 커져요. 보증부월세는 보증금을 일부 받고 나머지는 매달 월세로 받는 방식이에요.
결국 금리 상승이 매매시장에서는 집을 사려는 수요를 줄이면서, 전월세 시장에서는 오히려 집을 구하려는 사람을 늘릴 수 있는 거예요.
내년 서울 입주 36.5% 줄어
올해 서울 아파트 입주예정물량은 2만7,158가구. 이 가운데 재건축·재개발 같은 정비사업으로 공급되는 물량이 1만6,510가구, 그 외 사업을 통해 공급되는 물량이 1만648가구예요.
2027년에는 전체 입주예정물량이 1만7,237가구로 줄어요. 올해보다 36.5% 감소하죠. 물론 새 아파트 한 채가 그대로 전셋집 한 채가 되는 건 아니에요. 집주인이 직접 들어가 살 수도 있고, 기존 집에서 새 아파트로 이사하는 사람도 있으니까요.
다만 새로 입주하는 아파트 자체가 크게 줄면 전월세 시장에 새롭게 나올 수 있는 집도 줄어들 가능성이 있어요. 여기에 금리가 올라 집을 사지 못한 사람까지 전월세로 이동한다면 집을 구하려는 사람은 늘고 새로 나오는 집은 줄어드는 상황이 생길 수 있어요.
집값 잡혀도 주거비 오를 수 있어
그래서 ‘집값 안정’과 ‘주거비 안정’은 다르게 봐야 해요. 금리가 올라 집을 사려는 사람이 줄고 아파트값 상승세가 둔화되더라도 전셋값과 월세가 계속 오른다면 무주택자가 실제로 부담해야 하는 돈은 오히려 늘어나요.
지금 서울에서는 전셋값이 올라 신혼부부 정책대출 기준을 넘어섰고, 기준금리는 3%까지 올랐어요. 여기에 내년 서울 아파트 입주예정물량은 올해보다 36.5% 줄어들어요. 집값이 얼마나 올랐느냐만 보고 주택시장이 안정됐다고 판단하기 어려운 이유예요.