왜 다들 15억 이하에 목을 맬까?
대출 규제가 아무리 심해도 시장은 틈새를 찾아냅니다. 현재 서울 아파트 거래 10건 중 8건 이상(85%)이 15억 이하 단지에서 일어나고 있어요. 즉, 15억이 마지막 동아줄이 되고 있는데요. 주택담보대출을 최대한 끌어 쓰고, 보금자리론 같은 정책 금융을 활용해 내 집 마련을 할 수 있는 마지노선이기 때문입니다.
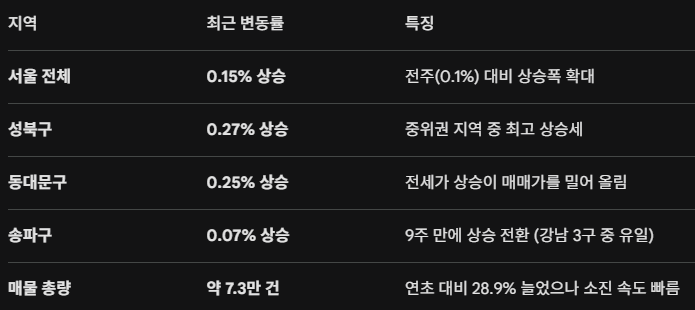
그러다보니, 강남 고가 아파트가 아닌, 성북·노원구처럼 15억 이하가 99%인 지역을 30대 무주택자들이 아래서부터 밀어 올리는 기현상이 벌어지고 있어요.
집도 안 보고 돈부터 보내는 노룩(No-look) 계약
매물이 워낙 귀하다 보니 집도 안 보고 계약금을 보내는 일이 일상이 됐어요. 문 열고 들어가 구조 확인하는 짧은 시간 사이에 다른 대기자가 가계약금을 넣어버리기 때문인데요. 남향인지, 물은 잘 나오는지 확인하는 최소한의 권리조차 포기한 채 등기부만 깨끗하면 일단 잡고 봅니다. 보증보험 가입 여부를 따질 여유조차 없는 상황이지만, 세입자들에게는 길바닥에 나앉는 게 더 큰 공포로 다가오고 있는 거예요.
2026년 인허가 급감
더 무서운 건 지금이 끝이 아니라는 거예요. 2026년 주택 인허가 실적이 전년보다 35.5%나 줄어들며 바닥을 찍었습니다. 지금 삽을 떠도 아파트 완공까지는 적어도 4~5년의 시간이 걸립니다. 앞으로 마주할 공급 부족은 이제 막 시작된 셈이죠.
서울 전세난은 경기, 인천까지 번지고 있어요. 서울에서 밀려난 사람들이 경기로 가고, 경기 집값이 오르면 다시 서울 변두리가 싸 보이는 악순환이 반복되고 있습니다.