클라우드가 끌어올린 호실적…애저 연 매출 1000억달러 돌파
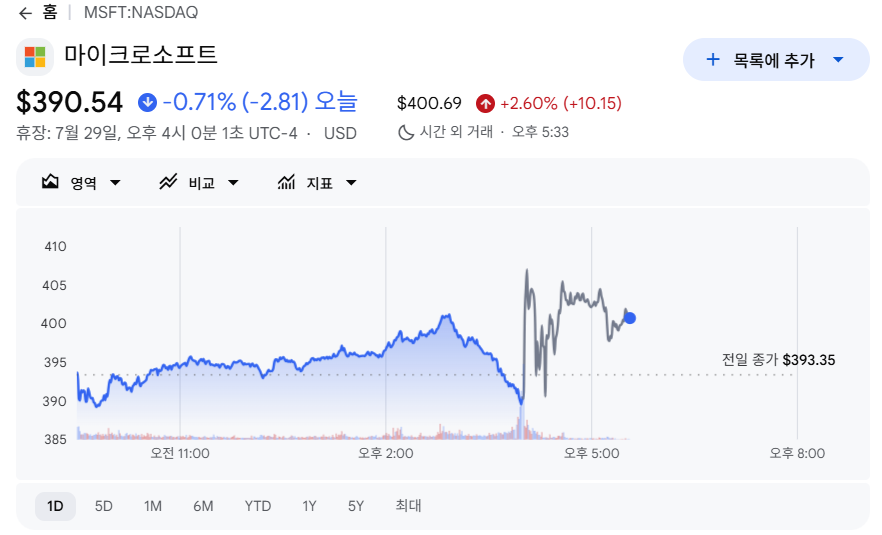
마이크로소프트가 클라우드 사업의 가파른 성장에 힘입어 시장 기대치를 훌쩍 뛰어넘는 회계연도 4분기 실적을 발표했습니다. 29일(현지시간) 시간외 거래에서 마이크로소프트의 주가는 약 3% 상승했는데요. 4분기 매출은 전년 동기 대비 18% 증가한 900억1000만달러를 기록해 시장 전망치였던 876억2000만달러를 웃돌았습니다. 조정 주당순이익(EPS) 역시 4.74달러로 시장 예상치였던 4.24달러를 크게 상회했어요.
당기순이익은 357억7000만달러로 전년 동기(272억3000만달러)보다 대폭 늘었습니다. 인공지능(AI) 연구소 앤트로픽 투자로 얻은 32억달러의 평가 이익과 희망퇴직 프로그램에 따른 비용 절감이 호실적에 기여한 덕분이에요. 사업부별로는 핵심 클라우드 서비스 애저가 포함된 지능형 클라우드 부문 매출이 전년 대비 31.6% 급증한 393억1000만달러를 기록했습니다. 특히 애저의 매출 증가율은 지난 분기(40%)보다 가속화된 43%를 기록하며 압도적인 성장세를 증명했어요.
이번 실적 발표에서 가장 눈에 띄는 대목은 애저의 연간 매출이 회사 역사상 처음으로 1000억달러를 돌파했다는 점입니다. 단일 클라우드 서비스로서 아마존웹서비스(AWS)의 뒤를 이어 세계 2위 자리를 공고히 하며 구글 클라우드와의 격차를 벌린 셈인데요. 아직 매출로 인식되지 않은 잔여 이행 의무(RPO)도 전 분기 대비 8% 증가한 6780억달러로 늘어났는데 대형 AI 모델 개발사 외에 일반 기업 고객들의 계약이 늘어난 것이 성장을 견인했습니다.
생성형 AI 우려 넘는 코파일럿 성장…과감한 설비 투자 지속
업무용 소프트웨어와 AI의 결합도 가시적인 성과를 내고 있습니다. 오피스 제품군과 링크드인 등이 속한 생산성 및 비즈니스 프로세스 부문 매출은 전년 대비 14.3% 늘어난 378억5000만달러를 나타냈는데요. AI 업무 비서인 마이크로소프트 365 코파일럿의 유료 유저 수가 3000만석(seat)을 돌파하며 지난 7월 2000만석 대비 폭발적인 증가세를 보였습니다. 반면 윈도우와 엑스박스가 포함된 개인용 컴퓨팅 부문은 PC 시장 둔화와 엑스박스 실적 부진으로 매출이 4.4% 감소한 128억5000만달러에 그쳤어요.
올해 마이크로소프트의 주가가 S&P 500 지수 상승세(+7%)와 달리 19%나 하락했던 배경에는 이유가 있습니다. 생성형 AI 기술이 전통 소프트웨어 시장을 침범할 수 있다는 월가의 우려와 함께 오픈AI에 대한 높은 의존도가 리스크로 제기됐기 때문인데요. 실제로 올해 초 기준으로 마이크로소프트 수주 잔고의 45%가 오픈AI와 연관돼 있었을 만큼 특정 기업 비중이 높았던 점이 투자 심리를 위축시켰던 원인이었습니다.
그러나 마이크로소프트는 이러한 우려를 불식시키기 위해 AI 인프라에 공격적인 투자를 이어가고 있습니다. 4분기 설비투자(CapEx) 및 금융 리스 규모는 전년 동기 대비 69% 급증한 410억달러에 달했는데요. 이로 인해 자유현금흐름(FCF)은 23% 줄어든 196억4000만달러를 기록했습니다.
이렇게 대규모 자금을 투입해 확보한 AI 인프라를 효율적으로 배치하는 전략도 함께 펼치고 있는데요. 마이크로소프트는 사티아 나델라 CEO의 지휘 아래 제한된 AI 칩 자원을 모델 훈련과 코파일럿 앱 그리고 애저 클라우드 고객사 사이에 균형 있게 배분하며 AI 생태계 주도권을 다져나가고 있습니다. |