두 회사는 같은 벽 앞에 서 있습니다. 메모리 월입니다. GPU는 빨라지고 AI 모델은 커지는데 메모리가 속도로도 용량으로도 그 속도를 못 따라가는 문제입니다. 흥미로운 건 같은 벽을 앞에 두고 삼성과 SK하이닉스가 서로 다른 쪽으로 돌파구를 냈다는 점입니다.
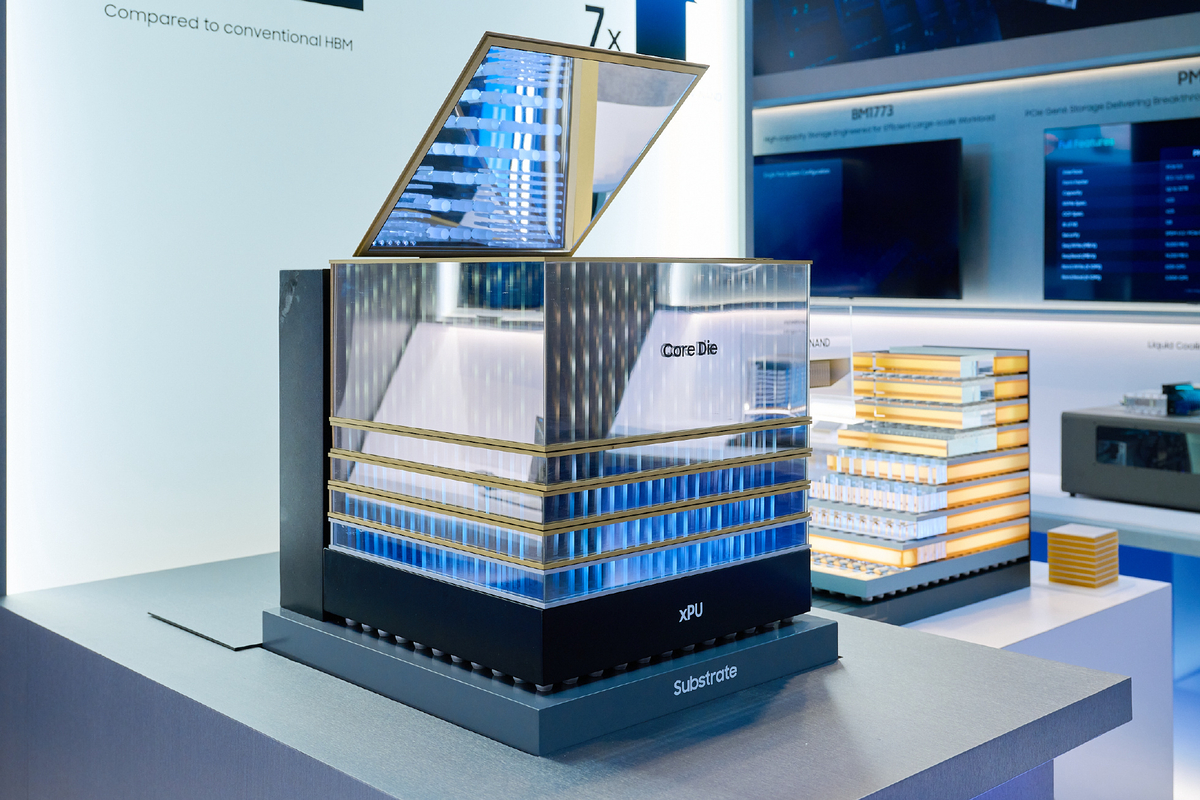
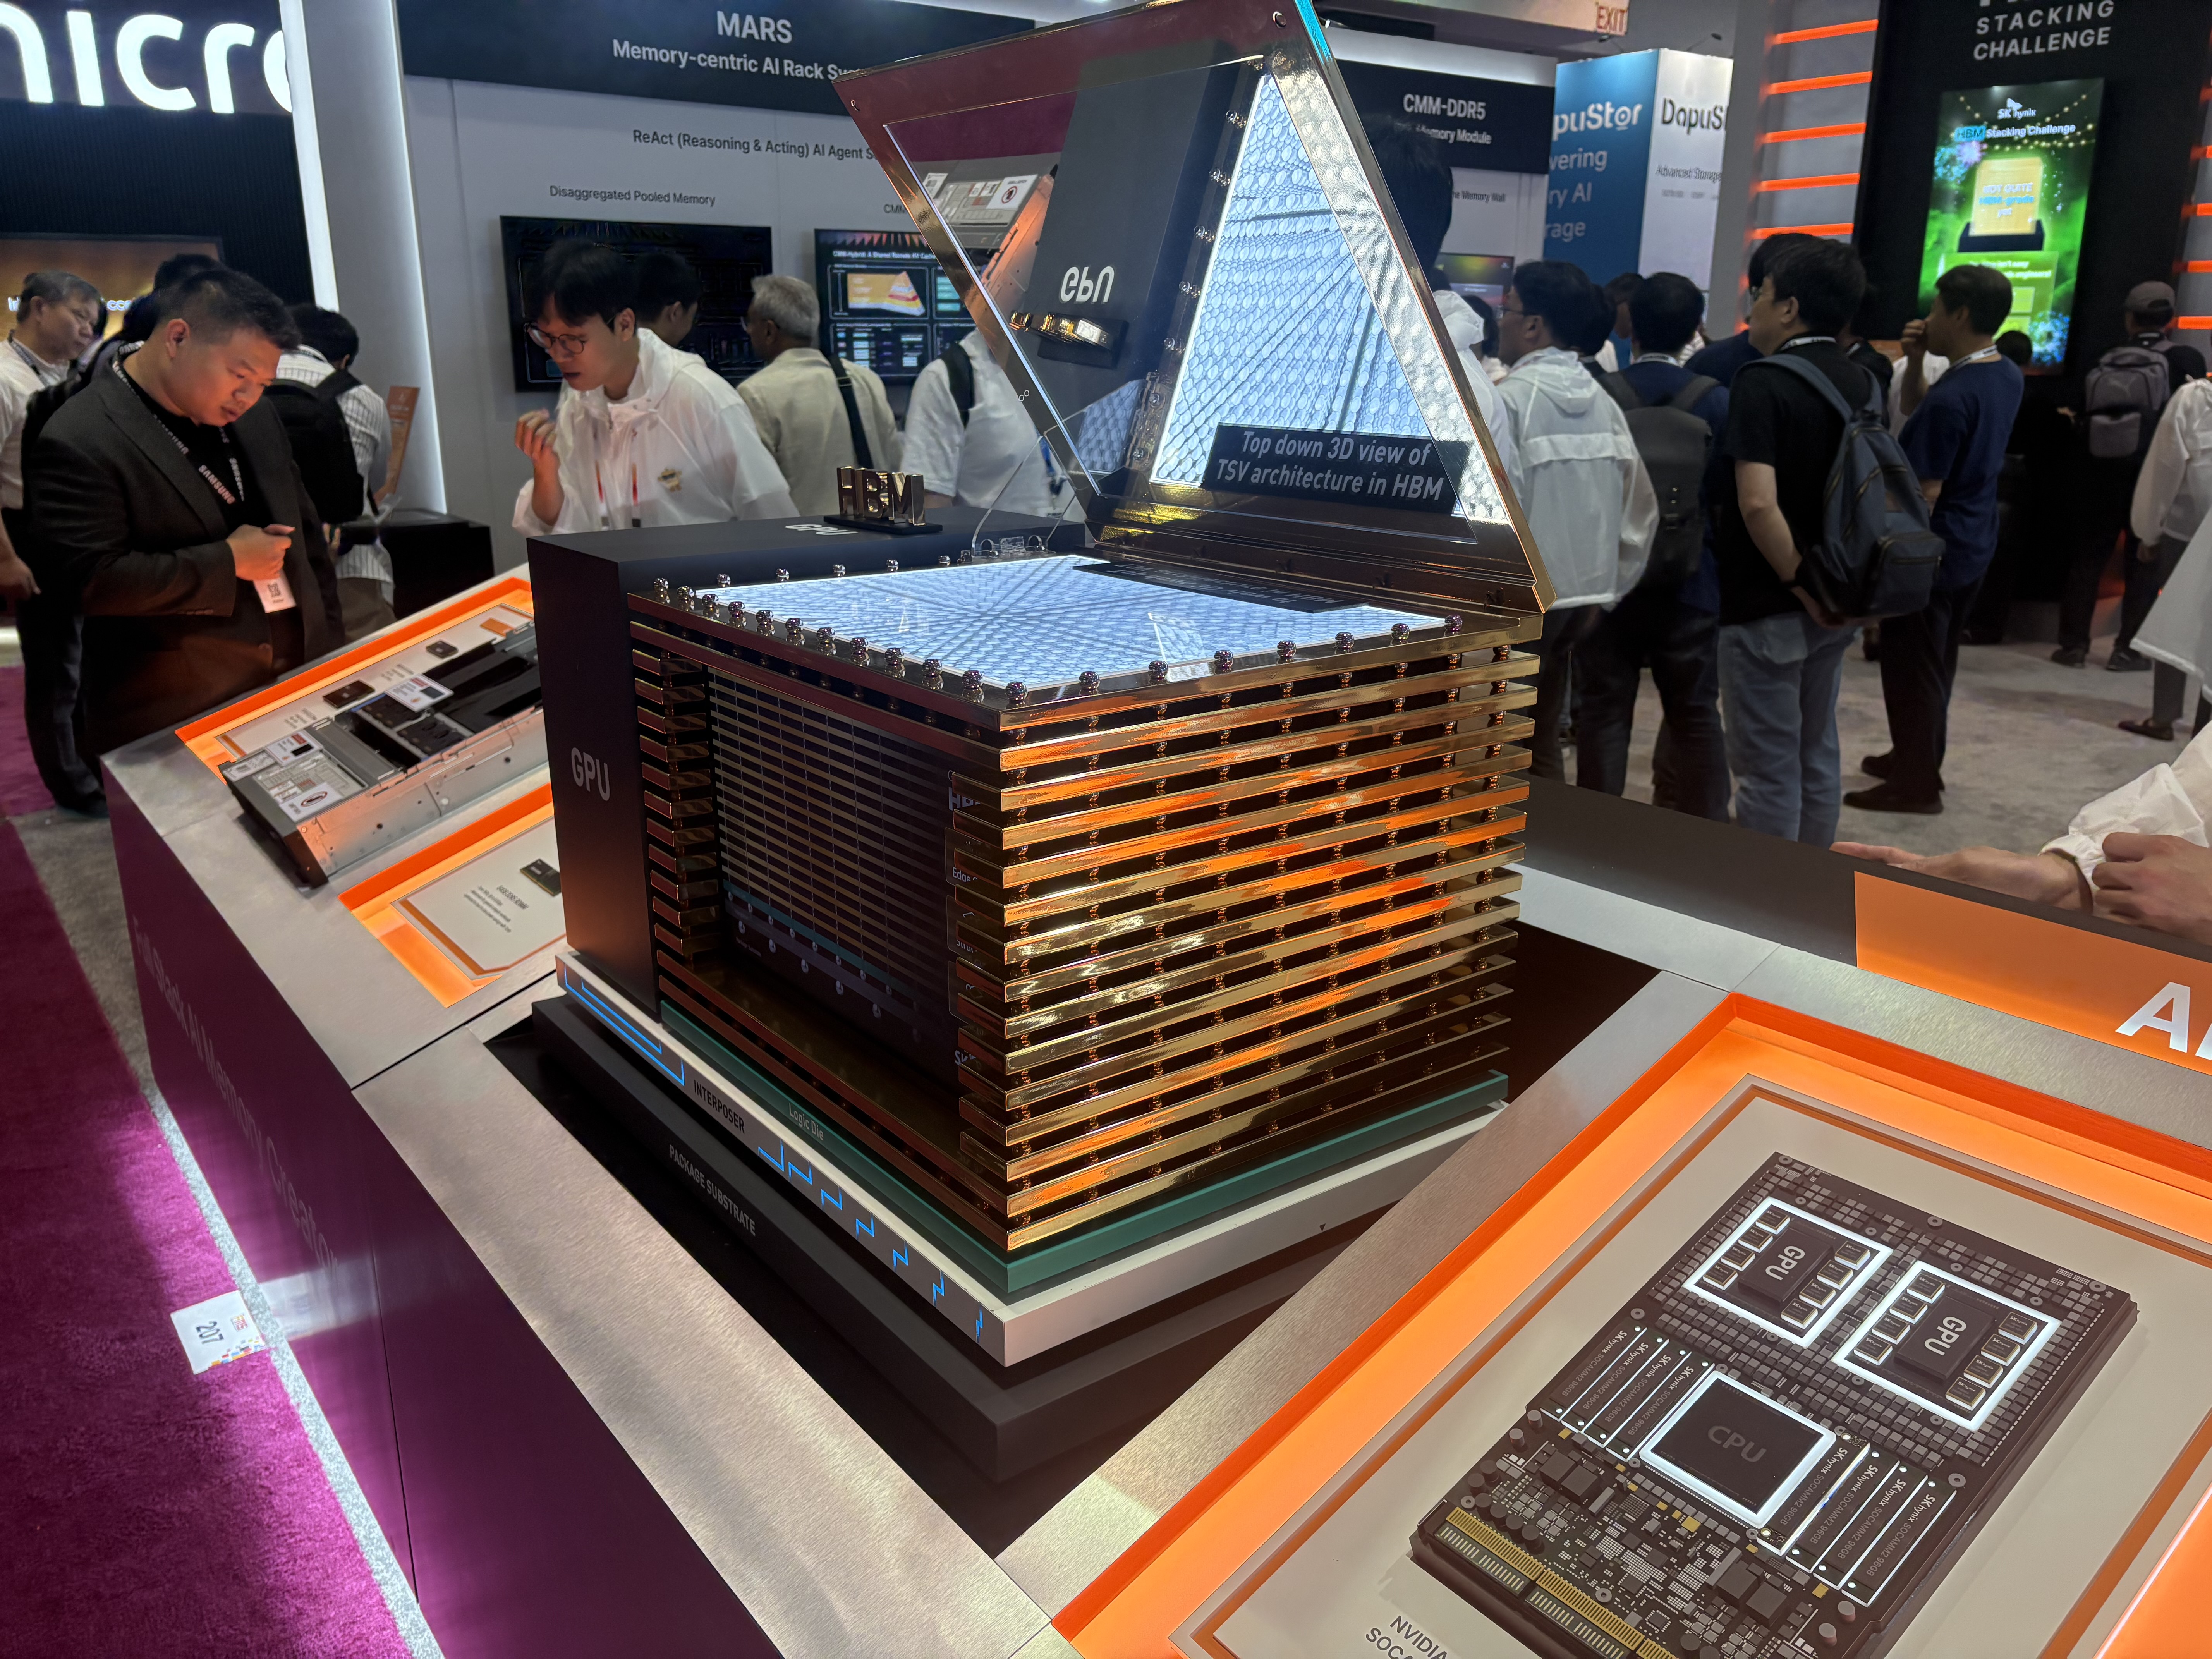
삼성의 zHBM은 ‘거리’를 공략합니다. 메모리를 GPU 위에 수직으로 쌓아 데이터가 오가는 길을 최대한 짧게 만듭니다. 속도와 전력효율을 끌어올리는 정면 승부입니다. SK하이닉스의 HBF는 ‘용량’을 공략합니다. 값싼 NAND를 빠르게 연결한 새 계층을 끼워 넣어 모자란 용량을 메웁니다. 한쪽은 더 빠르게, 다른 쪽은 더 크게.
방법을 한 겹 벗겨 보면 두 회사가 쓰는 문법은 사실 같습니다. 둘 다 ‘위로’ 쌓습니다. 지금까지 반도체는 평면에서 회로를 옆으로 넓히며 발전해 왔습니다. 그 방식이 한계에 다다르자 이제 답은 하나로 모입니다. 위로 쌓는 것.
HBM부터가 D램을 여러 장 수직으로 포갠 제품이고 zHBM은 그 메모리를 아예 GPU 위에 얹습니다. NAND도 마찬가지입니다. 삼성 V10은 셀을 400단 넘게, SK하이닉스는 375단으로 쌓아 올렸고 HBF는 그 NAND를 다시 층층이 포개 HBM급 속도를 냅니다. 넓힐 자리가 없으니 높이로 승부하는 겁니다.
쌓는 대상이 조금 다를 뿐입니다. zHBM은 메모리를 프로세서 ‘위에’ 올리고, HBF는 NAND 칩끼리 포갭니다. 그런데 이 경계도 흐려지고 있습니다. SK하이닉스 역시 이번에 GPU 위에 D램을 얹는 3D 스택 D램을 함께 제안했거든요. 프로세서 위에 메모리를 쌓는다는 발상은 결국 두 회사가 나란히 향하는 지점입니다.
삼성도 NAND 카드를 함께 꺼냈습니다. zNAND-O는 D램의 약 10배에 이르는 집적도를 갖추면서 NAND의 읽기 대역폭과 전력효율을 7배 끌어올린 제품인데요. 수직 연결 기술로 칩을 쌓아 D램은 비싸고 NAND는 느리다는 두 약점을 동시에 겨냥했습니다. 스마트폰처럼 기기에서 직접 AI를 돌리는 온디바이스 환경을 노리고 있고 2028년 샘플 공급이 목표입니다.
방향은 같아도 전략의 색깔은 갈립니다. 삼성은 ‘맞춤’을 앞세웠습니다. zHBM은 고객사마다 다른 요구에 맞춰 설계를 바꿀 수 있어요. 삼성은 메모리부터 로직, 파운드리, 패키징까지 한 회사가 다 대는 ‘원스톱’을 강조합니다. 주문을 받아 통째로 짜주겠다는 겁니다.
SK하이닉스는 ‘표준’을 택했습니다. 경쟁사가 될 수도 있는 샌디스크와 손잡고 기술을 OCP에 공개해 업계 공용 규격으로 풀었습니다. 판을 혼자 쥐기보다 같이 키우겠다는 쪽입니다. 여기엔 체급 차이도 깔려 있습니다. 파운드리까지 가진 삼성은 안에서 다 돌리니 맞춤형이 힘을 받고 파운드리가 없는 SK하이닉스로선 파트너와 손잡는 개방형이 더 자연스러운 길입니다.
5D에서 3D로 향하는 두 기업
두 회사가 가리키는 곳은 같습니다. 메모리가 더 이상 GPU 옆에 얌전히 붙는 ‘부품’이 아니라는 겁니다. 이제 메모리를 어떻게 쌓고 어디에 두고 어떤 층으로 나눌지가 AI 시스템 전체 성능을 좌우합니다. HBF만 해도 메모리와 GPU, 소프트웨어, 연결 방식을 처음부터 함께 맞춰야 제대로 굴러갑니다. 지금까지 메모리 회사는 대체로 고객과 업계가 정한 규격을 받아 만드는 쪽이었습니다. 그런데 이번엔 순서가 달라졌습니다. 메모리 회사가 먼저 새 구조를 제안하고 GPU 진영을 끌어들이는 그림입니다.
시장의 돈이 향하는 곳도 달라지고 있습니다. 지금까지 AI 메모리의 주인공은 HBM이었습니다. 빠른 D램을 여러 층 쌓아 GPU에 데이터를 빠르게 공급하는 역할을 맡았죠. 그런데 AI 모델이 갈수록 커지면서 새로운 문제가 생겼습니다. 빠른 것만으로는 부족하고 엄청나게 많은 데이터를 담아둘 공간도 필요해진 겁니다.
여기서 NAND가 등장합니다. D램보다 느리지만 훨씬 많은 데이터를 상대적으로 싸게 저장할 수 있습니다. AI용 기업 SSD 수요가 늘면서 NAND가 메모리 시장 매출에서 차지하는 비중이 2026년 1분기 43%에서 연말 60% 이상으로 커질 것으로
예상되고 있어요. HBM이 독차지하던 AI 메모리 무대에 NAND도 주연으로 올라오기 시작한 셈입니다. 삼성의 zNAND-O와 SK하이닉스의 HBF가 등장한 배경도 여기에 있습니다.
물론 아직은 ‘완공된 건물’보다 ‘조감도‘에 가깝습니다. zHBM은 상용화 시점이 정해지지 않았고 zNAND-O는 2028년 샘플 공급이 목표입니다. HBF 역시 이제 막 표준화의 첫발을 뗐습니다. 실제 AI 시스템에 들어가 약속한 성능을 내기까지는 시간이 필요합니다.
그래도 방향만큼은 선명합니다. 반도체는 수십 년 동안 회로를 더 작게 만들고 옆으로 촘촘하게 넣으며 발전했습니다. 이제 그 공간이 부족해지자 쌓기 시작했습니다. 동시에 AI의 병목도 GPU가 얼마나 빨리 계산하느냐에서 그 계산에 필요한 데이터를 얼마나 빨리, 많이 공급하느냐로 이동하고 있습니다.V그 길목에서 삼성전자와 SK하이닉스가 누구보다 먼저 새로운 설계도를 펼쳐 들었습니다.